
Nouveauté
Formation : MCD / DCI 2026 Pack A Environnement de la construction - 3H30 (ba)
Durée de la formation : 3h30
60,00 € TTC
Un IOBSP est un intermédiaire en opérations de banque et en services de paiement : un professionnel réglementé qui s’intercale entre un emprunteur et un établissement de crédit. Ce statut, encadré par le Code monétaire et financier, implique des obligations précises d’immatriculation, de capacité professionnelle et de formation continue.
L’essentiel à retenir
- L’IOBSP est défini à l’article L. 519-1 du Code monétaire et financier comme la personne qui exerce, à titre habituel et contre rémunération, l’intermédiation en opérations de banque et en services de paiement : présentation, proposition ou aide à la conclusion de ces opérations, ainsi que les travaux et conseils préparatoires à leur réalisation.
- L’article R. 519-4 distingue 4 catégories : COBSP, MEOBSP, MNEOBSP et MIOBSP, selon la nature du mandat en vertu duquel l’intermédiaire agit.
- Sauf cas d’exemption prévus par la réglementation, toute personne exerçant cette activité doit être immatriculée à l’ORIAS et justifier d’une capacité professionnelle.
- Tout IOBSP est tenu à une formation continue annuelle. Les 7 heures par année civile sont la durée fixée par arrêté pour le crédit immobilier ; pour les autres activités déclarées à l’ORIAS, le texte impose une durée suffisante adaptée, et c’est l’association professionnelle qui précise l’exigence.
IOBSP signifie Intermédiaire en Opérations de Banque et en Services de Paiement. Défini à l’article L. 519-1 du Code monétaire et financier, l’IOBSP est la personne qui exerce, à titre habituel et contre une rémunération ou tout autre avantage économique, l’intermédiation en opérations de banque et en services de paiement, sans se porter ducroire. Cette intermédiation recouvre la présentation, la proposition et l’aide à la conclusion des opérations, mais aussi les travaux et conseils préparatoires à leur réalisation.
L’article L. 519-2 ajoute une condition de structure : l’activité ne peut s’exercer qu’entre deux personnes dont l’une au moins est un établissement de crédit, une société de financement, un établissement de paiement ou de monnaie électronique, ou l’un des autres organismes visés à l’article L. 511-6.
La loi de régulation bancaire et financière n° 2010-1249 du 22 octobre 2010 a créé ce statut. Le dispositif a ensuite été précisé par une série de décrets et d’arrêtés, dont le décret n° 2022-894 du 15 juin 2022 qui a refondu les obligations de formation continue.
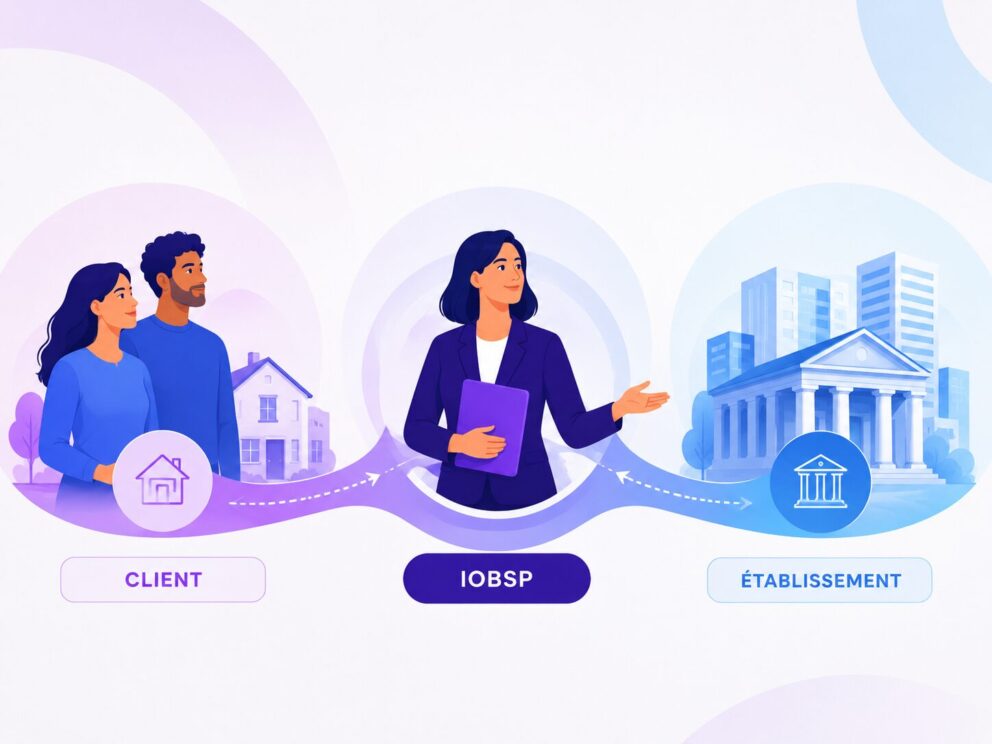
L’IOBSP analyse le dossier du client, compare les offres de plusieurs établissements et présente la solution la plus adaptée. Il ne délivre pas le crédit lui-même : il facilite l’accès au financement.
Bon à savoir : au 31 décembre 2024, l’ORIAS recensait 69 970 intermédiaires en assurance, banque et finance, pour 118 308 inscriptions, un même intermédiaire pouvant cumuler plusieurs activités. Les IOBSP ne représentent qu’une partie de ce total, et 25,8 % des intermédiaires cumulent une activité IAS et une activité IOBSP (source : rapport annuel ORIAS 2024).
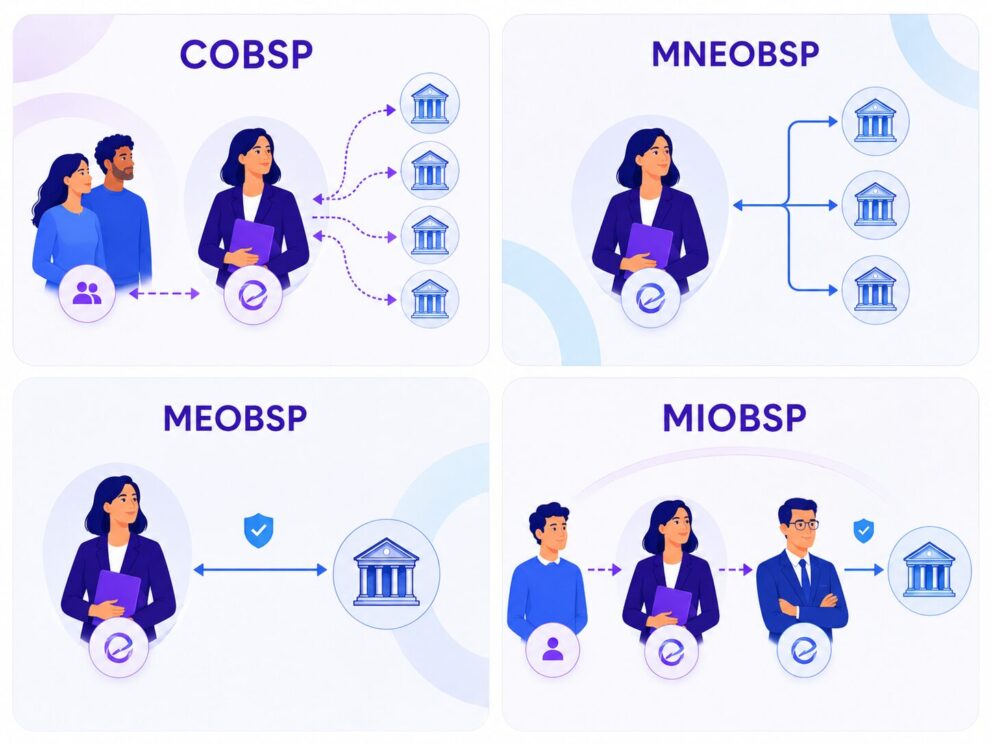
Les quatre catégories sont définies à l’article R. 519-4 du Code monétaire et financier. Elles se distinguent par la nature du mandat en vertu duquel l’intermédiaire agit.
| Catégorie | Acronyme | Mandat | Portée |
|---|---|---|---|
| Courtier en opérations de banque et en services de paiement | COBSP | Mandat du client, à l’exclusion de tout mandat d’établissement | Analyse objective du marché, plusieurs prêteurs consultés |
| Mandataire exclusif | MEOBSP | Mandat d’un seul établissement, avec obligation contractuelle d’exclusivité | Offres du mandant uniquement |
| Mandataire non exclusif | MNEOBSP | Mandats d’un ou plusieurs établissements, sans obligation d’exclusivité | Offres des mandants |
| Mandataire d’intermédiaire | MIOBSP | Mandat d’un COBSP, MEOBSP ou MNEOBSP | Agit dans le périmètre de l’IOBSP mandant |
Le COBSP travaille sur mandat de son client, ce qui lui permet de mettre plusieurs établissements en concurrence. Le MIOBSP intervient sous mandat d’un IOBSP déjà immatriculé, et ne peut pas bénéficier du régime de l’article L. 519-8 pour l’intermédiation en crédit immobilier.
Chaque catégorie reste tenue des mêmes obligations d’information et de conseil envers le client, prévues par les règles de bonne conduite des articles L. 519-4-1 et suivants.
Le II de l’article L. 519-1 écarte du statut les établissements de crédit, les sociétés de financement, les établissements de paiement et de monnaie électronique, ainsi que certaines sociétés de gestion de portefeuille. Ils n’agissent pas comme intermédiaires au sens du texte : ils sont prêteurs ou émetteurs, déjà agréés et contrôlés au titre de leur activité principale.
L’article R. 519-2 ajoute d’autres cas de non-soumission, notamment l’intermédiation exercée à titre de complément d’une activité professionnelle principale, en dessous de seuils fixés par arrêté (dans la limite de 30 opérations ou de 300 000 euros par année civile). Ce régime ne s’applique pas aux opérations de crédit immobilier ni aux personnes visées à l’article L. 341-1.
Le notaire, officier public soumis à une déontologie et à un contrôle disciplinaire propres, échappe également au statut lorsqu’il prête son concours dans le cadre de ses fonctions.
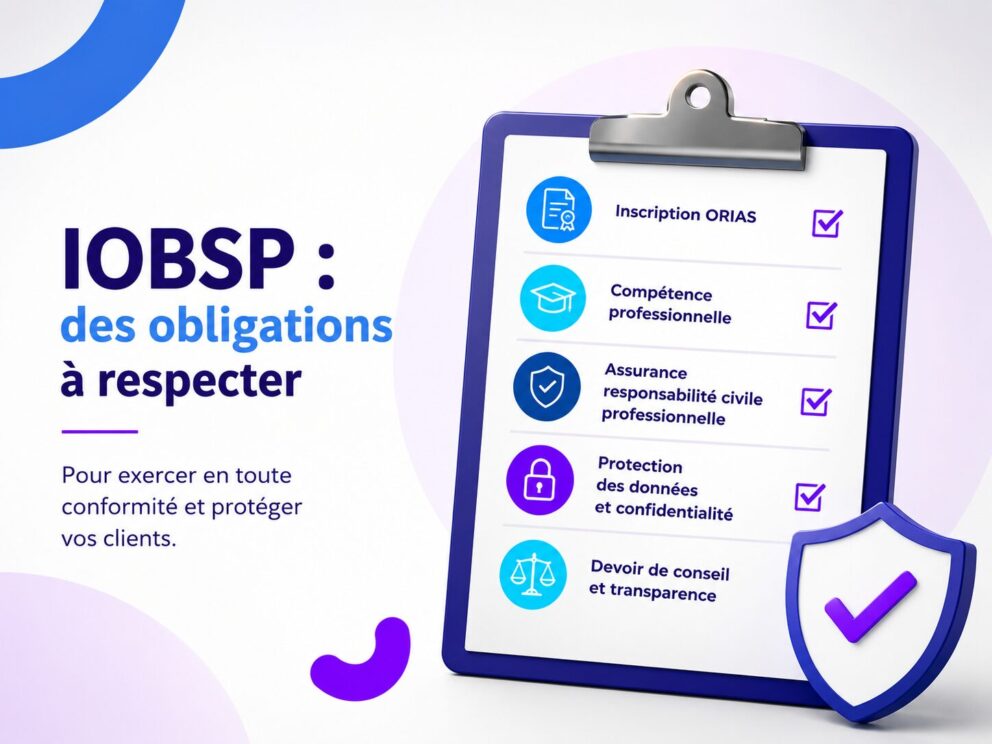
Tout IOBSP doit s’immatriculer au registre ORIAS avant d’exercer : vérification de la capacité professionnelle, souscription d’une assurance de responsabilité civile professionnelle, dépôt du dossier sur orias.fr.
L’immatriculation se fait par catégorie (COBSP, MEOBSP, MNEOBSP, MIOBSP) et mentionne les activités exercées : crédit immobilier, crédit à la consommation, regroupement de crédits, prêt viager hypothécaire, services de paiement. Le dossier est renouvelé chaque année, et toute évolution du périmètre d’activité doit être déclarée.
Trois voies permettent de justifier de la capacité professionnelle : un diplôme relevant des spécialités de formation prévues par arrêté, une expérience professionnelle validée d’une durée suffisante, ou une formation professionnelle dont la durée et le programme sont fixés par arrêté du ministre chargé de l’économie. Le niveau requis dépend de la catégorie d’immatriculation et de l’activité exercée.
Notre conseil : sans diplôme ni expérience préalable suffisante, la voie de la formation reste la plus directe. La formation IOBSP niveau 1 en 150 heures d’ESSYCA e-learning prépare à l’obtention du livret de capacité professionnelle. Accessible 100 % en ligne.
Deux régimes coexistent, et ils ne se cumulent pas systématiquement. Le premier vise le crédit immobilier, le second l’ensemble des activités d’intermédiation.
Les intermédiaires qui interviennent sur le crédit immobilier relèvent de l’obligation de compétence professionnelle posée à l’article L. 314-24 du Code de la consommation, issue de la transposition de la directive MCD/DCI. Le principe est celui d’une mise à jour continue des connaissances, dont la durée minimale est renvoyée à un arrêté du ministre chargé de l’économie.
La durée de référence retenue par la profession est de 7 heures par année civile. Elle est issue de l’arrêté du 9 juin 2016 pris pour l’application de l’article D. 313-10-2 du Code de la consommation. L’obligation s’apprécie sur l’année civile, du 1er janvier au 31 décembre, et donne lieu à la délivrance d’une attestation.
L’articulation de ces textes après les recodifications successives du Code de la consommation fait l’objet de lectures divergentes chez les praticiens, certains relevant que les dispositions réglementaires initialement visées ont été renumérotées ou modifiées. Ce débat porte sur le fondement formel, non sur l’existence de l’obligation : dans les faits, les 7 heures annuelles restent la durée exigée par les mandants et attendue lors des contrôles. En cas de doute sur votre situation, la position de l’ACPR et celle de votre mandant font référence.
L’article R. 519-11-3 du Code monétaire et financier, issu du décret n° 2022-894 du 15 juin 2022, impose aux IOBSP et à leurs personnels de mettre à jour leurs connaissances par une formation professionnelle « d’une durée suffisante adaptée à leurs activités », prenant en compte les changements de législation et de réglementation. Le texte ne fixe aucun volume horaire, et son programme est constitué des évolutions réglementaires intervenues dans les thématiques du programme de formation IOBSP.
En pratique, l’obligation se lit au regard des activités enregistrées à l’ORIAS :
Un IOBSP inscrit sur plusieurs de ces activités doit pouvoir justifier d’une formation continue couvrant chacune d’elles.
Depuis la réforme du courtage, l’adhésion à une association professionnelle agréée par l’ACPR conditionne l’immatriculation et son renouvellement. Ces associations vérifient le respect des obligations de formation continue de leurs membres et réclament les attestations ainsi que les programmes suivis.
En l’absence de volume horaire fixé par le Code monétaire et financier pour les activités hors crédit immobilier, ce sont elles qui précisent l’exigence attendue. Les pratiques varient : certaines retiennent un complément de l’ordre d’une à deux heures par catégorie de crédit, d’autres raisonnent en volume annuel global proche de 7 heures quel que soit le périmètre. Un IOBSP qui n’intervient pas en crédit immobilier reste donc tenu d’une formation continue annuelle, dont le volume se vérifie auprès de son association.
L’arrêté du 18 juillet 2022 prévoit une équivalence importante : les intermédiaires et leurs personnels qui exercent en crédit immobilier et justifient de la formation continue prévue par l’article L. 314-24 du Code de la consommation sont réputés avoir rempli leur obligation de formation continue au titre de l’article R. 519-11-3, en ce qui concerne le crédit immobilier.
Les 7 heures MCD/DCI ne s’ajoutent donc pas à une obligation distincte sur le crédit immobilier : elles la satisfont. Le complément de formation ne porte que sur les autres activités déclarées.
Bon à savoir : retrouvez tous les modules dans le catalogue de formation IOBSP en ligne d’ESSYCA e-learning. Toutes les formations délivrent une attestation.
Avant la conclusion d’une opération, l’IOBSP doit fournir au client des informations sur son identité, son immatriculation au registre unique et, le cas échéant, ses liens financiers ou économiques avec des établissements. Les règles de bonne conduite des articles L. 519-4-1 et suivants lui imposent de recueillir les besoins du client, d’analyser sa situation et de lui présenter les offres adaptées. Cette obligation engage sa responsabilité, quelle que soit sa catégorie d’immatriculation.
L’ACPR supervise les IOBSP et vérifie le respect des obligations réglementaires : immatriculation, capacité professionnelle, formation continue, devoir de conseil. Lors d’un contrôle sur pièces ou sur place, elle peut demander les attestations de formation ainsi que les programmes des formations suivies. Un IOBSP non conforme s’expose à des sanctions pouvant aller jusqu’au retrait de l’immatriculation.
Non. L’article L. 519-6 du Code monétaire et financier interdit de percevoir une provision, une commission ou des frais de dossier, de recherche ou d’entremise avant le versement effectif des fonds prêtés. En cas d’échec de la mission, l’intermédiaire n’est pas rémunéré. L’article L. 519-6-1 prévoit une dérogation limitée au service de conseil indépendant au sens de l’article L. 519-1-1.
L’IOBSP intervient sur des opérations de banque et de services de paiement, tandis que l’IAS intervient sur des contrats d’assurance. Les deux statuts peuvent se cumuler si les conditions d’immatriculation sont remplies. Selon l’ORIAS, environ un quart des intermédiaires immatriculés exercent ce double statut.
Les frais dépendent du nombre de catégories d’inscription déclarées. Le barème est consultable sur orias.fr, auxquels s’ajoutent le coût de la formation initiale et celui de l’assurance de responsabilité civile professionnelle.
La question appelle une réponse en deux temps. Le volume de 7 heures est celui fixé par arrêté au titre du crédit immobilier. Un IOBSP positionné uniquement sur le crédit à la consommation, le regroupement de crédits ou les services de paiement relève de l’article R. 519-11-3, qui impose une formation d’une durée suffisante adaptée à ses activités, sans chiffrer cette durée.
L’obligation de se former chaque année existe donc dans tous les cas. C’est l’association professionnelle agréée par l’ACPR, dont l’adhésion conditionne votre immatriculation, qui fixe le volume attendu et le contrôle. Beaucoup d’IOBSP suivent en pratique un programme annuel de 7 heures quel que soit leur périmètre, ce qui sécurise à la fois le contrôle associatif et un éventuel contrôle ACPR. Vérifiez l’exigence applicable auprès de votre association avant de construire votre plan de formation.
L’article R. 519-11-3 vise deux catégories de dispensateurs : un établissement de crédit, une société de financement, un établissement de paiement ou de monnaie électronique, une entreprise d’assurance ou un IOBSP distinct de la structure dans laquelle la personne exerce, ou un organisme de formation choisi par l’intéressé, son employeur ou son mandant.
Le statut d’IOBSP garantit à vos clients un accompagnement réglementé et transparent. La conformité aux obligations de formation continue se construit à partir du périmètre réellement déclaré à l’ORIAS, et non d’un empilement forfaitaire de modules : identifier ses activités enregistrées reste le point de départ de tout plan de formation annuel.
Découvrez nos formations banque : essyca-elearning.com.
Un IOBSP est un intermédiaire en opérations de banque et en services de paiement : un...
Nous sommes ravis d'annoncer une nouvelle fonctionnalité de notre site e-commerce pour nos clients des...
TRACFIN est le nom de la Cellule de Renseignements Financiers française pour TRAITEMENT DU RENSEIGNEMENT...